Domain goldwaage24.de kaufen?
Wir ziehen mit dem Projekt
goldwaage24.de um.
Sind Sie am Kauf der Domain
goldwaage24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain goldwaage24.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
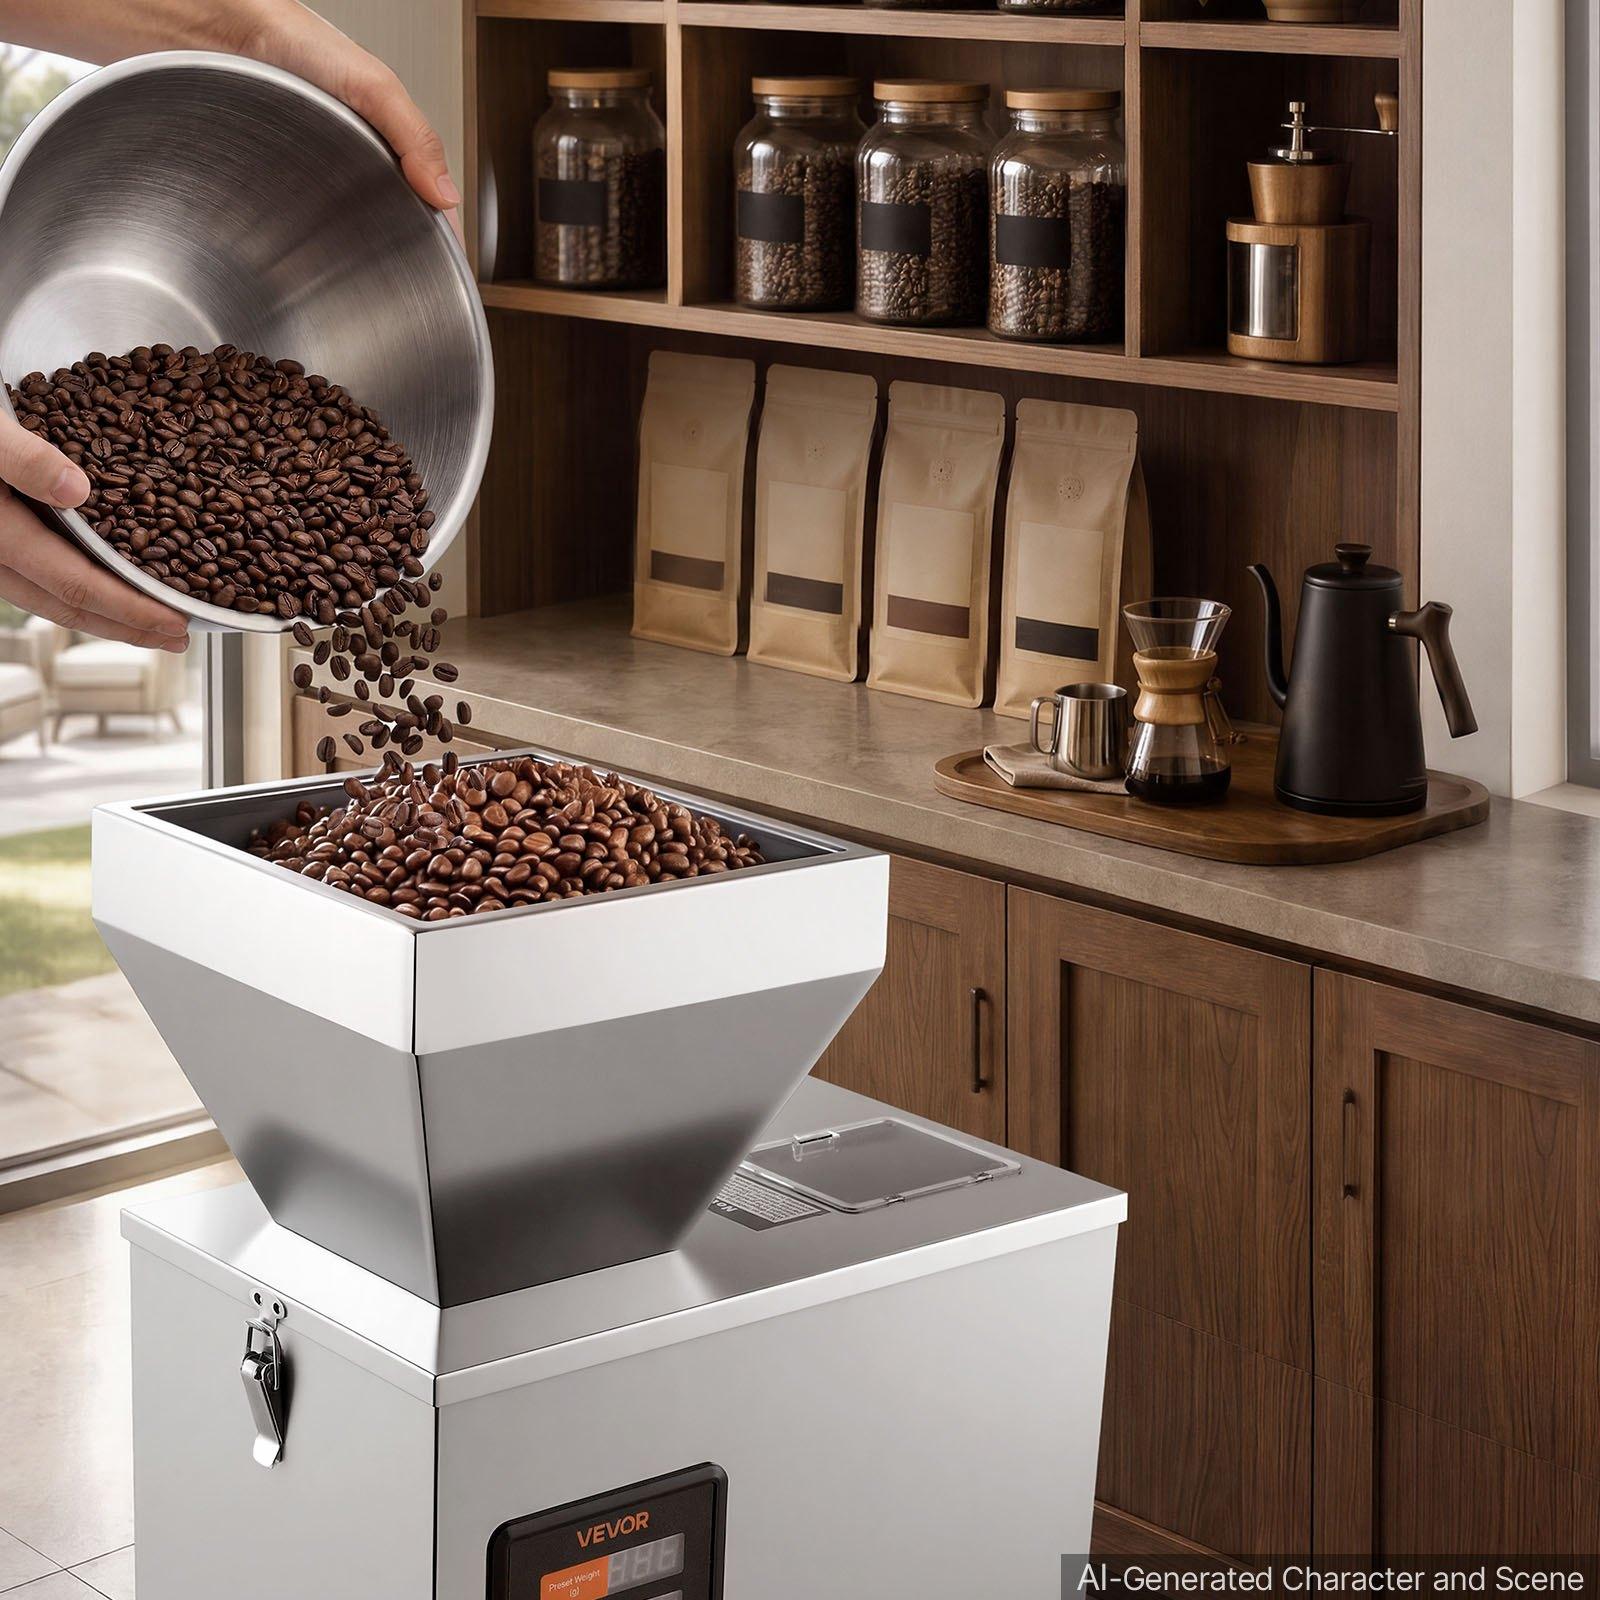
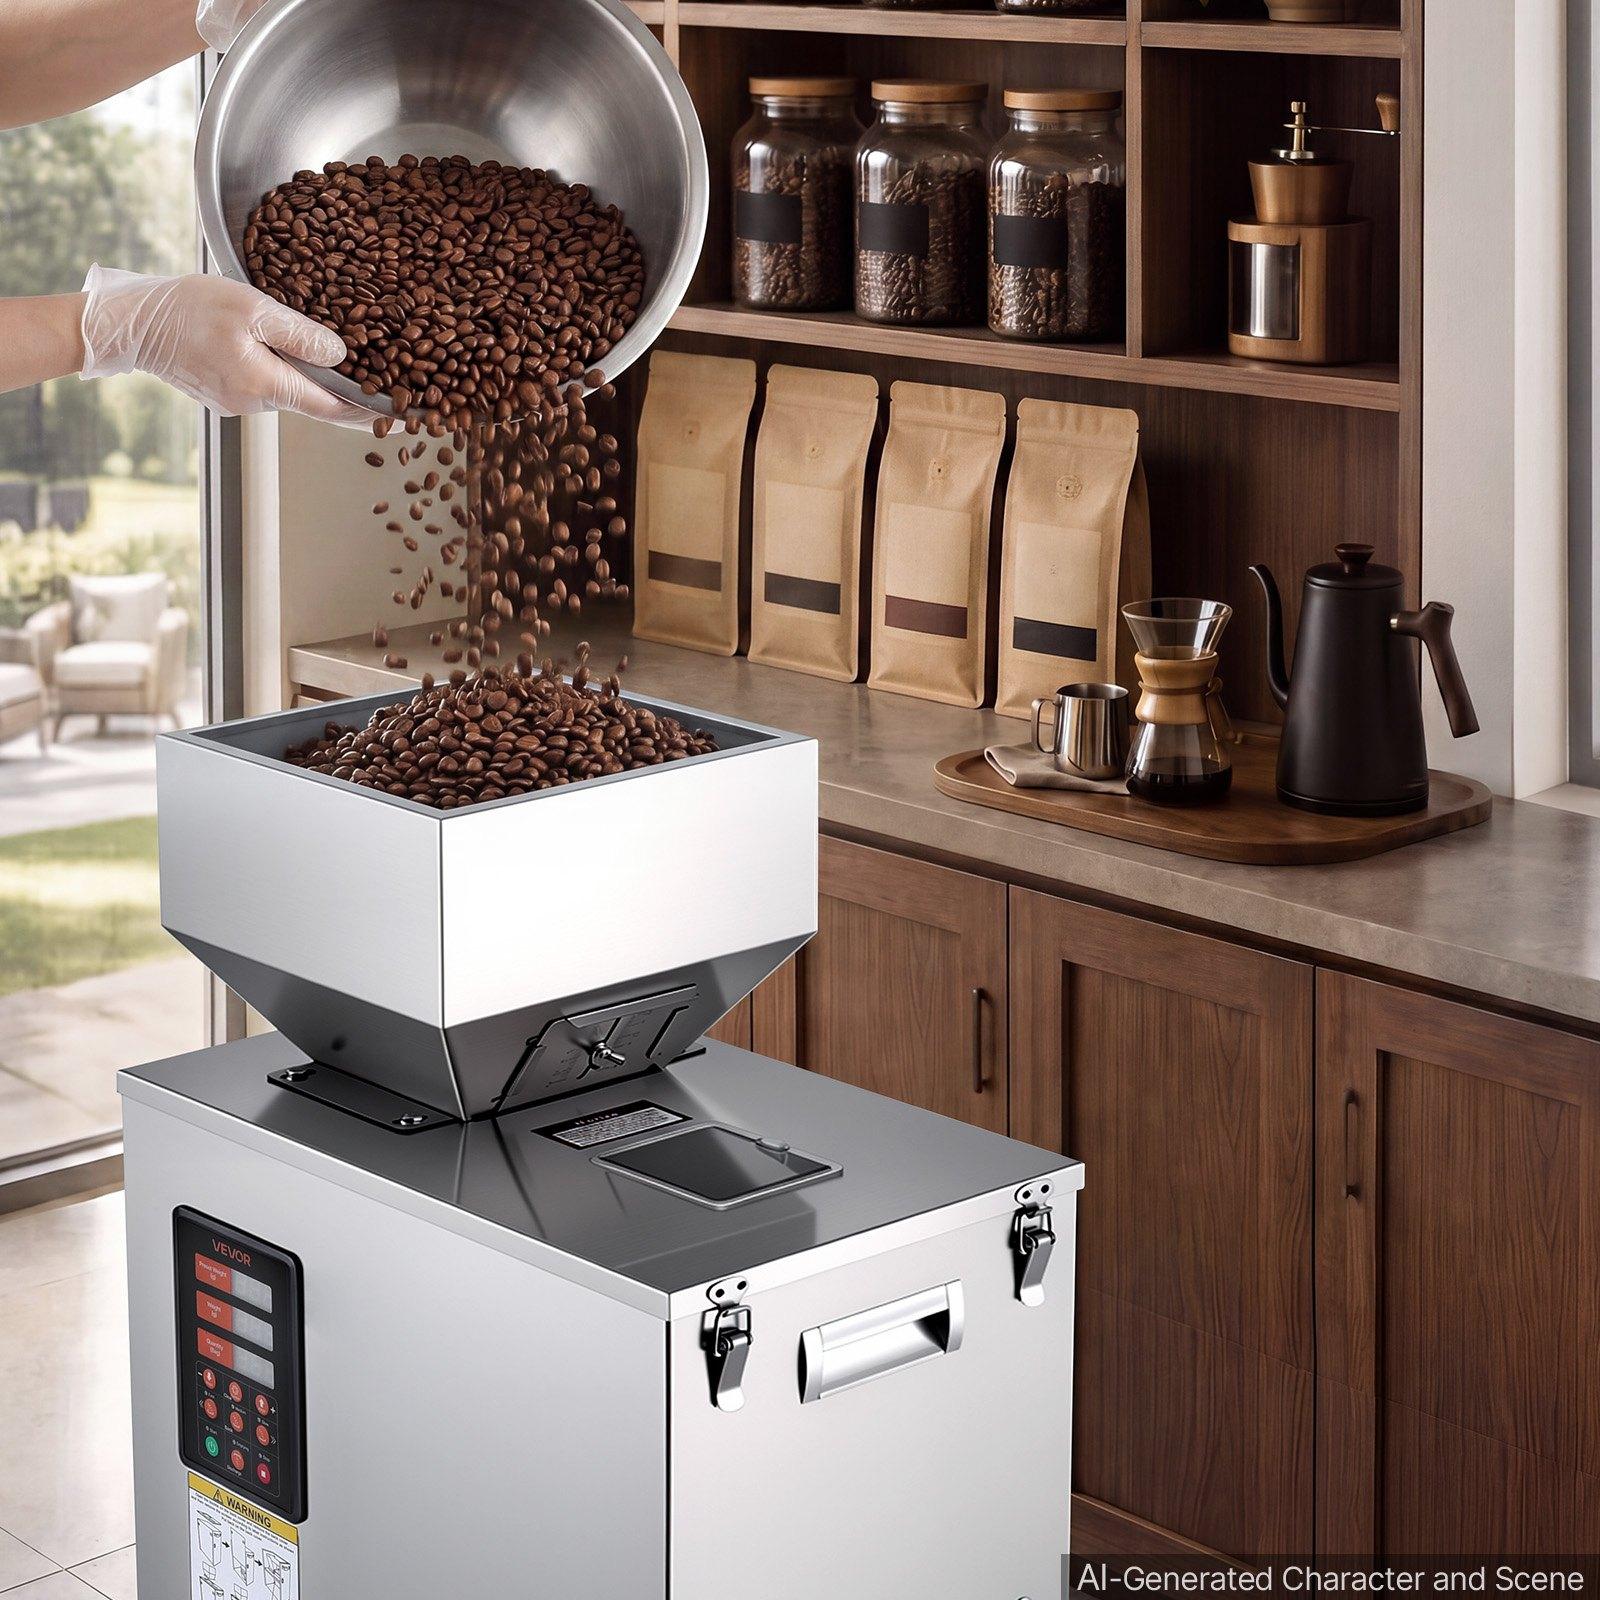
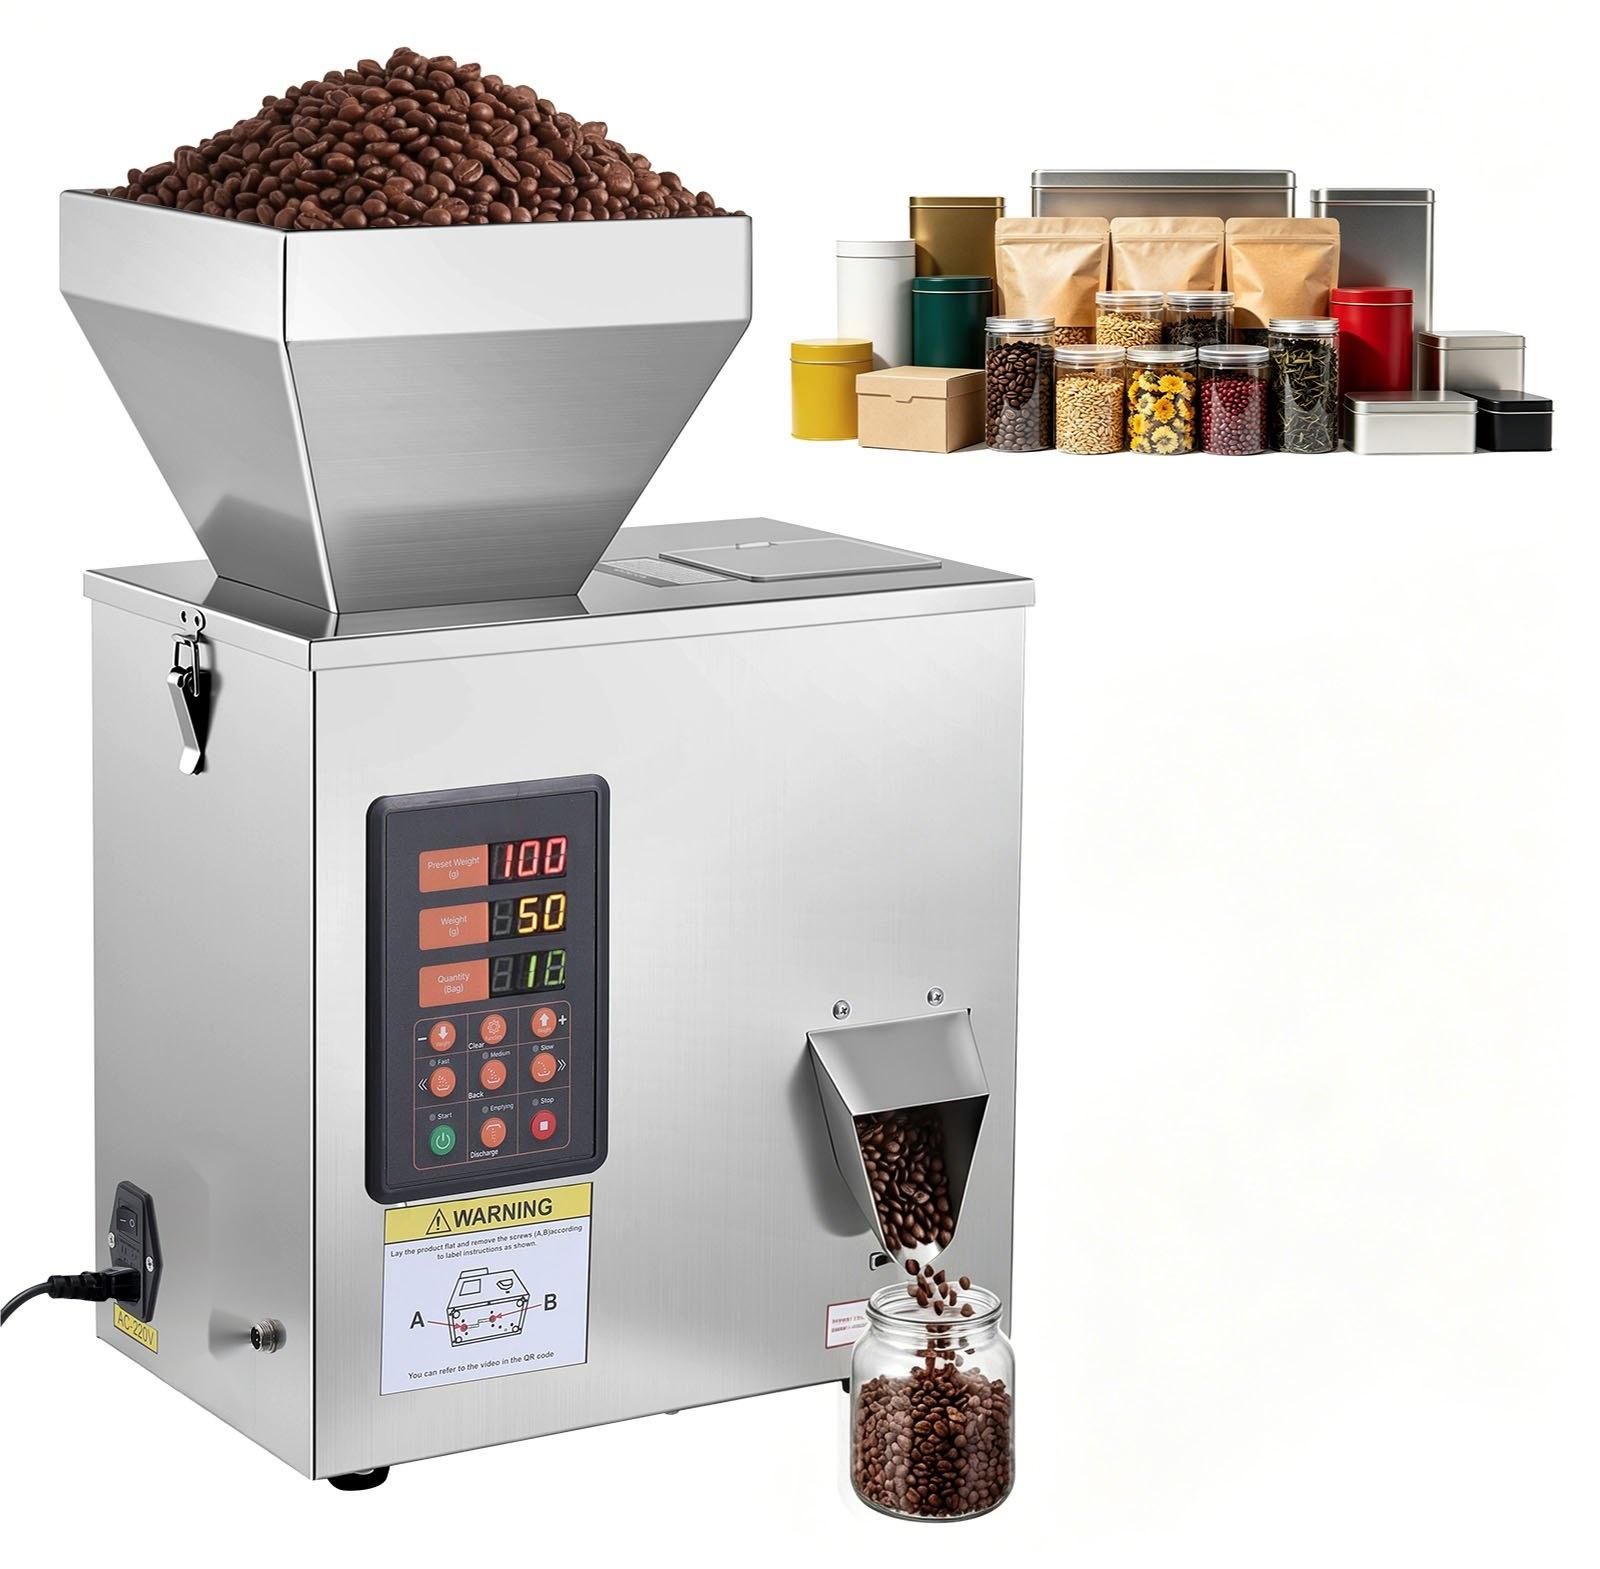
Pulverabfüllmaschine Partikelspender Pulverfüller Automatisch 3-200g, Intelligentes Wiegen & Abfüllen, Edelstahlkonstruktion, Hohe Genauigkeit, Ideal für Nüsse Samen Tee Kaffeebohnen GetreideEinfaches Befüllen: Unsere Abfüllmaschine verarbeitet schnell trockene Produkte mit einer Größe von 1-15 mm, wie z. B. Kaffeebohnen, Getreide, Gewürze, Tee und Glitzer. Nicht geeignet für feines Pulver (Kakao, Matcha), klebrige (Gummibärchen) oder glatte Produkte (Metallkugeln). Für sehr leichte Produkte (Minzblätter) wählen Sie bitte ein Modell mit der 2- bis 3-fachen Kapazität Trockene Pulver oder Granulate lassen sich mühelos von 3 bis 200 g portionieren Intelligente Steuerung: Ein-Knopf-Start zum einfachen Einstellen von Füllgewicht und -geschwindigkeit. Dieser Pulverfüller ermöglicht wiederholtes Befüllen nach einer Einrichtung. Entleerung und Zählung per Knopfdruck erleichtern die Portionskontrolle und die Entsorgung von überschüssigem Material für den nächsten Arbeitsgang Infrarotsensor: Die Infrarotsensorik ermöglicht eine schnelle und automatische Entleerung für eine komfortable Bedienung. Diese Abfüllmaschine verfügt über eine Bürste mit langem Griff und abnehmbare Verschlüss356,99 €*Versand: 39,99 €Sichere Weiterleitung zum Anbieter
-
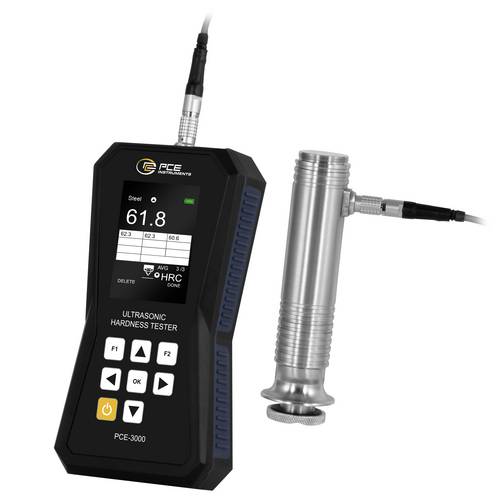
PCE Instruments Ultraschall Härteprüfgerät PCE-3000 |360° Messung in HV, HRC, HB, HRB |UCI-Kalibrierung |ASTM A1038 NormDas Ultraschall Härteprüfgerät überzeugt durch hohe Präzision, Vielseitigkeit und eine benutzerfreundliche Bedienung für zuverlässige Härtemessungen im industriellen Umfeld. Das Gerät unterstützt mehrere Härteskalen wie HV, HRC, HB und HRB und ermöglicht Messungen in jeder beliebigen Richtung (360°). Mit dem großen TFT-Farbdisplay werden Messergebnisse übersichtlich dargestellt. Das Ultraschall Härteprüfgerät bietet eine hohe Wiederholgenauigkeit von ±3 % für HV und HB sowie ±1,5 für HRC und HRB. Die Speicherung von bis zu 150 Messwerten ermöglicht eine effiziente Dokumentation der Prüfergebnisse die im Gerät aufgerufen werden können. Das Ultraschall Härteprüfgerät verfügt über verschiedene Messmodi, darunter Einzelmessung und Durchschnittsbildung aus 3, 5 oder 10 Messungen. Die Ergebnisanzeige mit Toleranzbewertung zeigt direkt an, ob die gemessenen Werte innerhalb des definierten Bereichs liegen. Die UCI-Kalibrierung ist für verschiedene Materialien wie Stahl, Edelstahl, Aluminium, Messing und benutzerdefinierte Werkstoffe möglich. Die Bedienung erfolgt über ein intuitives Menü mit Navigationstasten und Funktionstasten. Das Ultraschall Härteprüfgerät arbeitet mit handelsüblichen AA-Batterien und bietet eine Betriebsdauer von 6 bis 8 Stunden. Die robuste Bauweise und die Einhaltung der ASTM A1038 Norm machen das Gerät ideal für den Einsatz in der Qualitätssicherung, Materialprüfung und industriellen Fertigung. Typische Anwendungsbereiche sind die Härteprüfung v3562,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Ultraschall Härteprüfgerät PCE-3000 360° Messung in HV, HRC, HB, HRB UCI-Kalibrierung ASTM A1038 NormDas Ultraschall Härteprüfgerät überzeugt durch hohe Präzision, Vielseitigkeit und eine benutzerfreundliche Bedienung für zuverlässige Härtemessungen im industriellen Umfeld. Das Gerät unterstützt mehrere Härteskalen wie HV, HRC, HB und HRB und ermöglicht Messungen in jeder beliebigen Richtung (360°). Mit dem großen TFT-Farbdisplay werden Messergebnisse übersichtlich dargestellt. Das Ultraschall Härteprüfgerät bietet eine hohe Wiederholgenauigkeit von ±3 % für HV und HB sowie ±1,5 für HRC und HRB. Die Speicherung von bis zu 150 Messwerten ermöglicht eine effiziente Dokumentation der Prüfergebnisse die im Gerät aufgerufen werden können. Das Ultraschall Härteprüfgerät verfügt über verschiedene Messmodi, darunter Einzelmessung und Durchschnittsbildung aus 3, 5 oder 10 Messungen. Die Ergebnisanzeige mit Toleranzbewertung zeigt direkt an, ob die gemessenen Werte innerhalb des definierten Bereichs liegen. Die UCI-Kalibrierung ist für verschiedene Materialien wie Stahl, Edelstahl, Aluminium, Messing und benutzerdefinierte Werkstoffe möglich. Die Bedienung erfolgt über ein intuitives Menü mit Navigationstasten und Funktionstasten. Das Ultraschall Härteprüfgerät arbeitet mit handelsüblichen AA-Batterien und bietet eine Betriebsdauer von 6 bis 8 Stunden. Die robuste Bauweise und die Einhaltung der ASTM A1038 Norm machen das Gerät ideal für den Einsatz in der Qualitätssicherung, Materialprüfung und industriellen Fertigung. Typische Anwendungsbereiche sind die Härteprüfung von Metallen, Werkstücken, Bauteilen und Schweißnähten in der Produktion, im Labor und bei der Wareneingangskontrolle.3563,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
INF Digitale Waage im Taschenformat 200g / 0,01g GenauigkeitKleine Taschenwaage, die eine Kapazität von 200 g und eine Genauigkeit von 0,01 g hat. Die Digitalwaage verfügt über eine Tara-Funktion und warnt bei Überlastung. Präzisionswaage: Kleine Taschenwaage, die mehrere Einheiten (g / gn / oz / ozt / dwt / ct) unterstützt und eine Kapazität von 200 g und eine Genauigkeit von 0,01 g hat. Smarte Funktionen: Die Digitalwaage verfügt über eine Tara-Funktion und warnt bei Überlastung. Taschenformat: Dank ihrer minimalen Größe lässt sich die Waage bequem dorthin mitnehmen, wo Sie sie brauchen. Spezifikationen: Farbe: schwarz Größe: 9,7 × 9,7 × 3,1 cm Material: ABS Maximales Gewicht: 200 g Genauigkeit: 0,01 g Angetrieben durch 2 × AAA-Batterien (nicht im Lieferumfang enthalten) Lieferumfang: 1 × Mini-Digitalwaage16,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pulverabfüllmaschine Partikelspender Pulverfüller Automatisch 3-200g, Intelligentes Wiegen & Abfüllen, Edelstahlkonstruktion, Hohe Genauigkeit, Ideal für Nüsse Samen Tee Kaffeebohnen GetreideEinfaches Befüllen: Unsere Abfüllmaschine verarbeitet schnell trockene Produkte mit einer Größe von 1-15 mm, wie z. B. Kaffeebohnen, Getreide, Gewürze, Tee und Glitzer. Nicht geeignet für feines Pulver (Kakao, Matcha), klebrige (Gummibärchen) oder glatte Produkte (Metallkugeln). Für sehr leichte Produkte (Minzblätter) wählen Sie bitte ein Modell mit der 2- bis 3-fachen Kapazität Trockene Pulver oder Granulate lassen sich mühelos von 3 bis 200 g portionieren Intelligente Steuerung: Ein-Knopf-Start zum einfachen Einstellen von Füllgewicht und -geschwindigkeit. Dieser Pulverfüller ermöglicht wiederholtes Befüllen nach einer Einrichtung. Entleerung und Zählung per Knopfdruck erleichtern die Portionskontrolle und die Entsorgung von überschüssigem Material für den nächsten Arbeitsgang Infrarotsensor: Die Infrarotsensorik ermöglicht eine schnelle und automatische Entleerung für eine komfortable Bedienung. Diese Abfüllmaschine verfügt über eine Bürste mit langem Griff und abnehmbare Verschlüss356,99 €*Versand: 39,99 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
PCE Instruments Ultraschall Härteprüfgerät PCE-3000 |360° Messung in HV, HRC, HB, HRB |UCI-Kalibrierung |ASTM A1038 NormDas Ultraschall Härteprüfgerät überzeugt durch hohe Präzision, Vielseitigkeit und eine benutzerfreundliche Bedienung für zuverlässige Härtemessungen im industriellen Umfeld. Das Gerät unterstützt mehrere Härteskalen wie HV, HRC, HB und HRB und ermöglicht Messungen in jeder beliebigen Richtung (360°). Mit dem großen TFT-Farbdisplay werden Messergebnisse übersichtlich dargestellt. Das Ultraschall Härteprüfgerät bietet eine hohe Wiederholgenauigkeit von ±3 % für HV und HB sowie ±1,5 für HRC und HRB. Die Speicherung von bis zu 150 Messwerten ermöglicht eine effiziente Dokumentation der Prüfergebnisse die im Gerät aufgerufen werden können. Das Ultraschall Härteprüfgerät verfügt über verschiedene Messmodi, darunter Einzelmessung und Durchschnittsbildung aus 3, 5 oder 10 Messungen. Die Ergebnisanzeige mit Toleranzbewertung zeigt direkt an, ob die gemessenen Werte innerhalb des definierten Bereichs liegen. Die UCI-Kalibrierung ist für verschiedene Materialien wie Stahl, Edelstahl, Aluminium, Messing und benutzerdefinierte Werkstoffe möglich. Die Bedienung erfolgt über ein intuitives Menü mit Navigationstasten und Funktionstasten. Das Ultraschall Härteprüfgerät arbeitet mit handelsüblichen AA-Batterien und bietet eine Betriebsdauer von 6 bis 8 Stunden. Die robuste Bauweise und die Einhaltung der ASTM A1038 Norm machen das Gerät ideal für den Einsatz in der Qualitätssicherung, Materialprüfung und industriellen Fertigung. Typische Anwendungsbereiche sind die Härteprüfung v3562,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Ultraschall Härteprüfgerät PCE-3000 360° Messung in HV, HRC, HB, HRB UCI-Kalibrierung ASTM A1038 NormDas Ultraschall Härteprüfgerät überzeugt durch hohe Präzision, Vielseitigkeit und eine benutzerfreundliche Bedienung für zuverlässige Härtemessungen im industriellen Umfeld. Das Gerät unterstützt mehrere Härteskalen wie HV, HRC, HB und HRB und ermöglicht Messungen in jeder beliebigen Richtung (360°). Mit dem großen TFT-Farbdisplay werden Messergebnisse übersichtlich dargestellt. Das Ultraschall Härteprüfgerät bietet eine hohe Wiederholgenauigkeit von ±3 % für HV und HB sowie ±1,5 für HRC und HRB. Die Speicherung von bis zu 150 Messwerten ermöglicht eine effiziente Dokumentation der Prüfergebnisse die im Gerät aufgerufen werden können. Das Ultraschall Härteprüfgerät verfügt über verschiedene Messmodi, darunter Einzelmessung und Durchschnittsbildung aus 3, 5 oder 10 Messungen. Die Ergebnisanzeige mit Toleranzbewertung zeigt direkt an, ob die gemessenen Werte innerhalb des definierten Bereichs liegen. Die UCI-Kalibrierung ist für verschiedene Materialien wie Stahl, Edelstahl, Aluminium, Messing und benutzerdefinierte Werkstoffe möglich. Die Bedienung erfolgt über ein intuitives Menü mit Navigationstasten und Funktionstasten. Das Ultraschall Härteprüfgerät arbeitet mit handelsüblichen AA-Batterien und bietet eine Betriebsdauer von 6 bis 8 Stunden. Die robuste Bauweise und die Einhaltung der ASTM A1038 Norm machen das Gerät ideal für den Einsatz in der Qualitätssicherung, Materialprüfung und industriellen Fertigung. Typische Anwendungsbereiche sind die Härteprüfung von Metallen, Werkstücken, Bauteilen und Schweißnähten in der Produktion, im Labor und bei der Wareneingangskontrolle.3563,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pulverabfüllmaschine Partikelspender Pulverfüller Automatisch 10-500g, Intelligentes Wiegen & Abfüllen, Edelstahlkonstruktion, Hohe Genauigkeit, Ideal für Nüsse Samen Tee Kaffeebohnen Gewürze MehlEinfaches Befüllen: Unsere Abfüllmaschine verarbeitet schnell trockene Produkte mit einer Größe von 1-35 mm, wie z. B. Kaffeebohnen, Getreide, Gewürze, Tee und Glitzer. Nicht geeignet für feines Pulver (Kakao, Matcha), klebrige (Gummibärchen) oder glatte Produkte (Metallkugeln). Für sehr leichte Produkte (Minzblätter) wählen Sie bitte ein Modell mit der 2- bis 3-fachen Kapazität Trockene Pulver oder Granulate lassen sich mühelos von 10 bis 500 g portionieren Intelligente Steuerung: Ein-Knopf-Start zum einfachen Einstellen von Füllgewicht und -geschwindigkeit. Dieser Pulverfüller ermöglicht wiederholtes Befüllen nach einer Einrichtung. Entleerung und Zählung per Knopfdruck erleichtern die Portionskontrolle und die Entsorgung von überschüssigem Material für den nächsten Arbeitsgang Infrarotsensor: Die Infrarotsensorik ermöglicht eine schnelle und automatische Entleerung für eine komfortable Bedienung. Diese Abfüllmaschine verfügt über eine Bürste mit langem Griff und abnehmbare Verschlüs578,99 €*Versand: 39,99 €Sichere Weiterleitung zum Anbieter
-
Pulverabfüllmaschine - Automatischer Pulver- und Granulatdosierer - Dosierbereich 3-200 g - Intelligentes Wiegen - Hohe Genauigkeit - Edelstahlkonstruktion - Für Nüsse, Samen, Tee und GetreideAutomatische Abfüllmaschine für trockene Produkte mit präziser Dosierung von 3 bis 200 g. Die robuste Edelstahlkonstruktion, intelligente Wiegetechnik und einfache Bedienung machen das Tischgerät ideal für Kaffeebohnen, Tee, Samen, Nüsse, Getreide und Gewürze. Ihre Vorteile Präzises Wiegen und Abfüllen von 3-200 gGeeignet für trockene Produkte mit 1-15 mm KorngrößeIntelligente Steuerung mit Ein-Knopf-BedienungInfrarotsensor für automatische EntleerungLebensmittelechter Edelstahl 304 für hohe Langlebigkeit Präzise Dosierung Zwei Vibrationsmotoren und ein hochpräziser Wiegesensor ermöglichen eine gleichmäßige Portionierung und reduzieren Materialverluste. Das Füllgewicht lässt sich für trockene Pulver, Granulate und ähnliche Produkte flexibel zwischen 3 und 200 g einstellen. Einfache Bedienung Füllgewicht und Geschwindigkeit werden bequem eingestellt. Nach der Einrichtung kann die Maschine wiederholt abfüllen. Funktionen zum Entleeren und Zählen per Knopfdruck erleichtern die Portionskon446,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.